Decembrie e luna în care mulți antreprenori își fac bugetul pentru anul următor. În firmele mici, exercițiul arată de obicei la fel: se ia cifra de afaceri din anul în curs, se adaugă un procent de creștere și se speră că profitul va urma de la sine.
Doar că cifra de afaceri spune puțin despre sănătatea unei firme. O firmă poate factura mai mult decât anul trecut și, în același timp, să aibă mai puțini bani în cont. Diferența se ascunde în cifrele pe care un buget făcut „pe procent” nu le vede.
De ce soldul din bancă nu e un buget
În multe firme cu câțiva sau câteva zeci de angajați, deciziile se iau privind contul curent. Dacă soldul arată bine, se angajează sau se cumpără. Dacă arată slab, se taie.
Soldul e însă doar o fotografie. Nu spune ce facturi urmează să intre, ce plăți mari vin peste două luni sau ce client consumă mai mult decât plătește. Balanța de la contabil e necesară pentru obligațiile fiscale, dar vine cu întârziere și nu e construită pentru decizii de management.
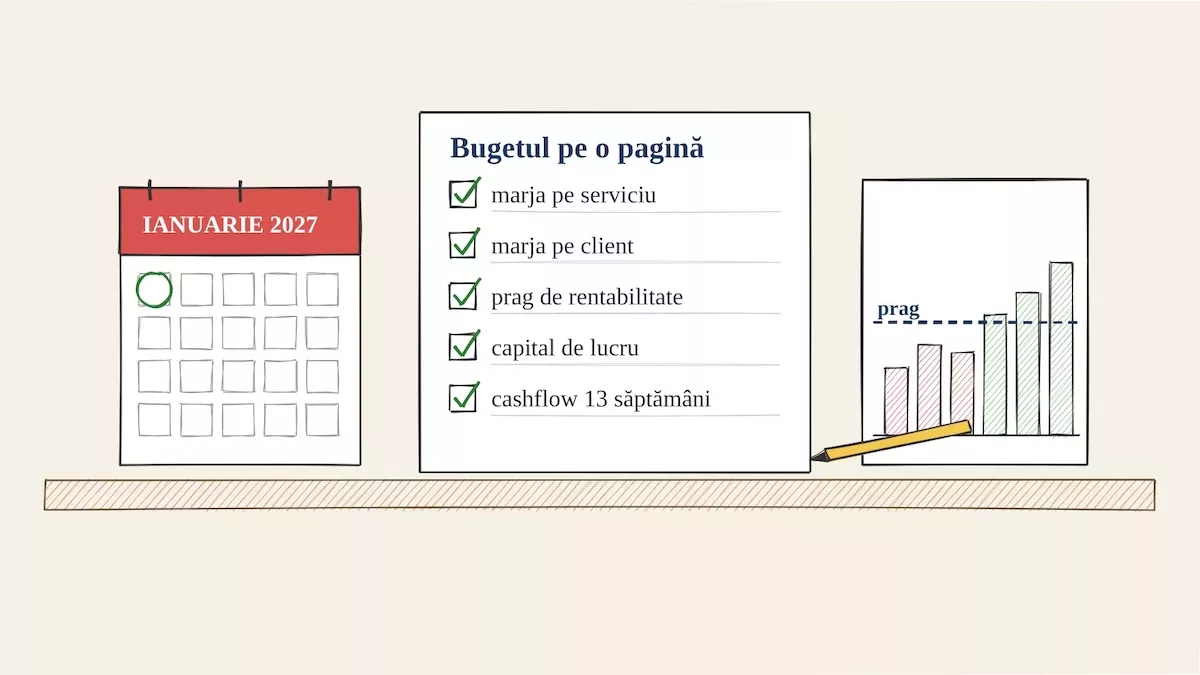
De aceea, înainte de orice buget, merită să ai pe o singură pagină câteva cifre de bază. De aici pornește și o consultanță business pentru firme mici de tipul celei oferite de SSPerformance: întâi un raport lunar de profit și pierdere și o previziune săptămânală a încasărilor și plăților, pe care antreprenorul le citește în câteva minute, abia apoi planuri de creștere.
Cele cinci cifre
- Marja pe serviciu sau pe produs. Nu marja medie a firmei, ci marja fiecărei linii de business. Se întâmplă des ca serviciul care aduce cel mai mult volum să aibă cea mai mică marjă.
- Marja pe client. Aceeași logică, aplicată clienților. Un client care cere multe revizii, plătește târziu și negociază fiecare factură poate costa mai mult decât aduce.
- Pragul de rentabilitate. Cât trebuie să facturezi lunar ca să acoperi toate costurile fixe: salarii, chirie, abonamente, contabilitate. Sub această cifră, fiecare lună se închide pe pierdere.
- Capitalul de lucru. Câți bani sunt blocați în facturi neîncasate și în stocuri. O firmă care încasează la 60 de zile și plătește la 30 își finanțează, practic, clienții din buzunarul propriu.
- Cashflow-ul pe 13 săptămâni. O listă simplă cu intrările și ieșirile estimate pentru următorul trimestru, săptămână cu săptămână. Arată din timp lunile în care contul va fi strâmt.
Un exemplu simplu
Să luăm o firmă de servicii care facturează 80.000 de lei pe lună și are costuri fixe de 60.000 de lei. La prima vedere, rămân 20.000 de lei.
Dacă însă costurile directe (subcontractori, materiale, ore lucrate pe proiecte) înghit 30% din facturare, adică 24.000 de lei, luna se închide pe minus 4.000 de lei. Pragul de rentabilitate al acestei firme e, de fapt, în jur de 86.000 de lei pe lună.
Un buget pe 2027 construit pe regula „plus 10% la cifra de afaceri” ar duce firma la 88.000 de lei pe lună, adică abia peste prag. Pe hârtie, creșterea arată bine. În cont, aproape că nu se vede.
Exemplul e ilustrativ, dar mecanismul apare în multe firme de servicii: volumul crește, iar marja rămâne pe loc sau scade.
Ce faci cu cifrele în buget
- Pornești de la pragul de rentabilitate, nu de la cifra de afaceri de anul trecut.
- Prioritizezi serviciile și clienții cu marjă bună. Pentru cei care ard marja, renegociezi prețul sau condițiile ori renunți la ei.
- Planifici angajările și investițiile în lunile pe care cashflow-ul le arată acoperite, nu în cele în care soldul pare mare.
- Stabilești o oră pe lună în care te uiți la aceleași cifre, în același format. Bugetul nu se face o dată pe an, ci se verifică lunar.
De unde începi în decembrie
Nu ai nevoie de un program nou. Un tabel cu facturile din ultimele 12 luni, grupate pe servicii și pe clienți, plus lista costurilor fixe, ajung pentru primele trei cifre. Contabilul îți poate da datele brute. Interpretarea lor pentru decizii rămâne însă în sarcina ta sau a cuiva care te ajută să le pui într-un format pe care îl citești în fiecare lună.
Un buget construit pe aceste cifre nu garantează un an bun. Dar îți arată încă din ianuarie unde ești, nu abia în decembrie anul viitor.