Traficul aerian din România a ajuns la 26,2 milioane de pasageri în 2025, cu 21,4% peste nivelul din 2019. În același timp, patru din zece operatori aerieni români analizați aveau capitaluri proprii negative, iar nouă din zece dispuneau de numerar echivalent cu mai puțin de jumătate de lună de vânzări, potrivit raportului „Aviația românească”, realizat de INFINEXA, împreună cu Nichifor Consulting. Profitul creșterii pieței a rămas la aeroporturi și la operatorii care își închiriază avioanele (ACMI) și de tip charter.
„Insolvențele în cascadă din rândul companiilor aeriene românești nu sunt accidente isolate. Creșterea traficului nu s-a transformat în capital pentru operatorii români, iar acest paradox este rezultatul unui model de business cu marje reduse, costuri fixe ridicate pentru fiecare zbor și o dependență semnificativă de gradul de ocupare a aeronavelor. În planul doi, presiunea vine din costurile cu combustibilul, închirierea aeronavelor și certificatele de emisii, concurența puternică din partea operatorilor low-cost și un nivel insuficient al capitalului și al rezervelor de lichiditate pentru a absorbi perioadele dificile. Într-o asemenea industrie, chiar și un șoc relativ mic poate transforma rapid o problemă de profitabilitate într-una de lichiditate și, în cele din urmă, într-o suspendare a operațiunilor”, a declarat Adrian Lotrean, CEO INFINEXA.
Analiza INFINEXA, care examinează 22 de operatori aerieni și 19 aeroporturi, arată o discrepanță între dinamica cererii de transport aerian și capacitatea financiară a companiilor care operează zborurile. În 2025, aeroporturile din România au înregistrat un record de 26,2 milioane de pasageri, cu 4,6 milioane mai mulți decât în 2019. Creșterea de 21,4% depășește de trei ori media mondială de 6,5% din aceeași perioadă, însă redresarea a fost însă distribuită inegal: aeroportul Henri Coandă a gestionat 17 milioane de pasageri, în timp ce Băneasa a ajuns la aproape 691.000 de pasageri, de 6,7 ori mai mult decât în anul anterior.
Capitalul, veriga slabă a operatorilor români
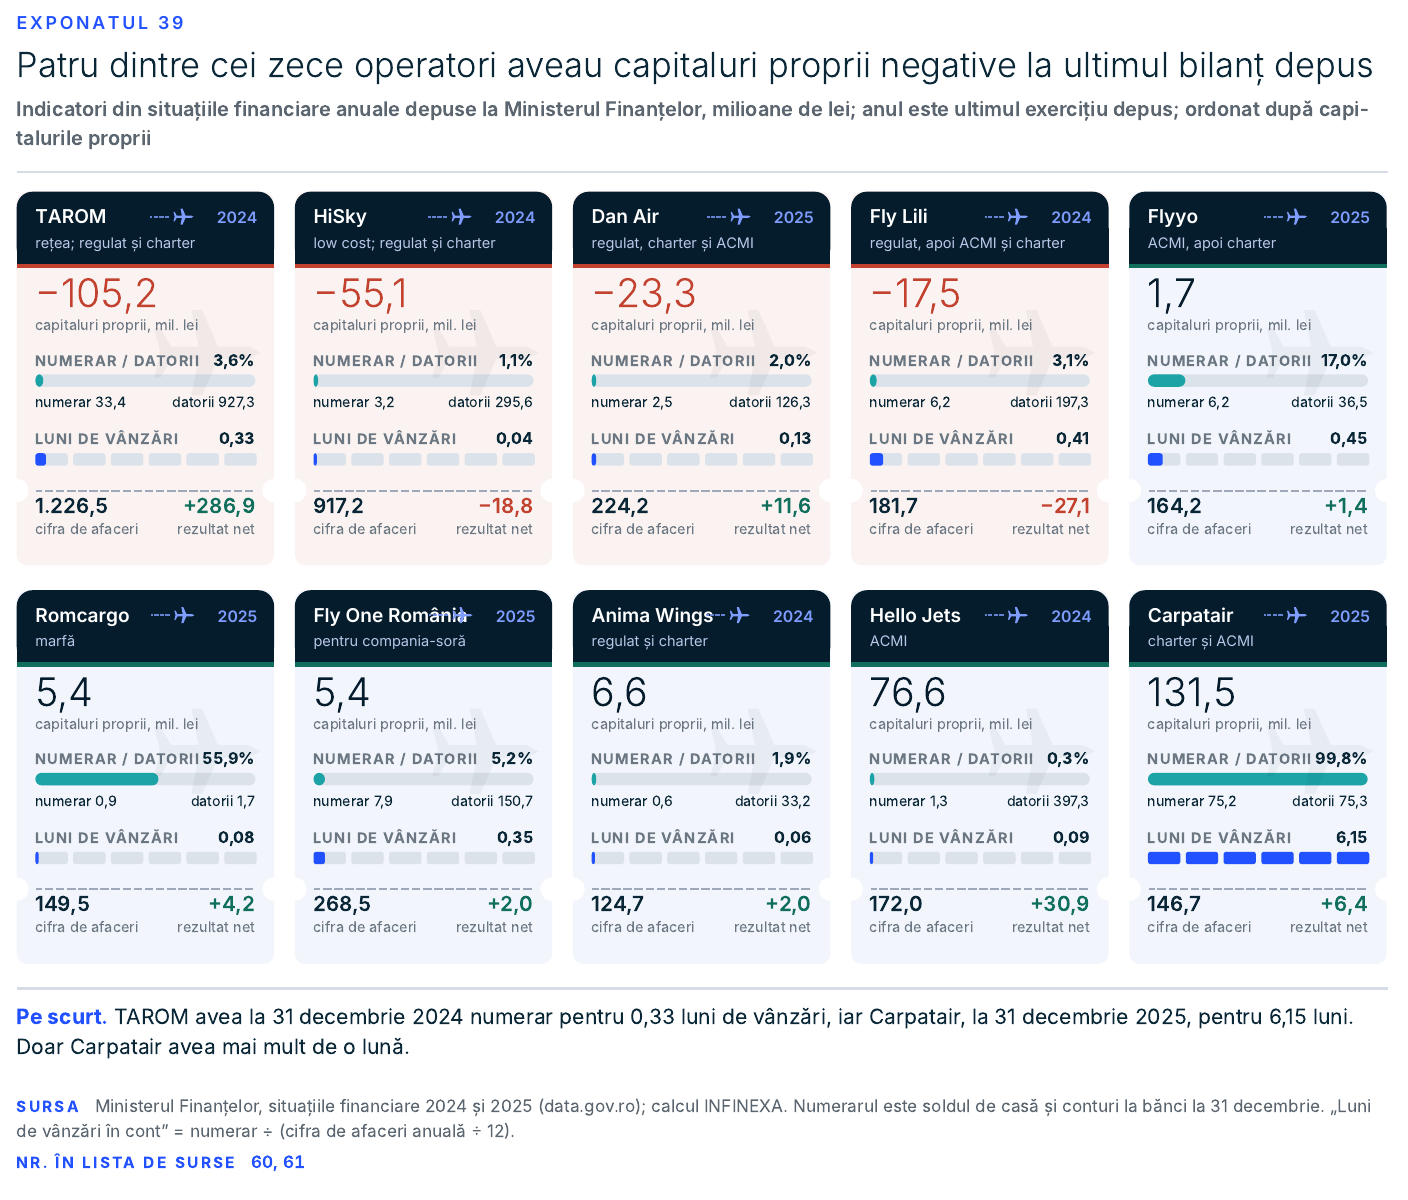
Analiza situațiilor financiare arată că nouă dintre cei zece operatori comparați aveau, la sfârșitul ultimului exercițiu financiar raportat, numerar pentru mai puțin de jumătate de lună de vânzări. Doar Carpatair depășea pragul unei luni, cu o rezervă echivalentă cu 6,15 luni de vânzări.
La finalul perioadelor financiare analizate, rezervele de numerar ale companiilor aeriene erau foarte mici în raport cu volumul vânzărilor. Cea mai mare companie aeriana din România avea în conturi bani echivalenți cu încasările din aproximativ 10 zile de activitate, iar un operator privat important mai avea rezerve egale cu încasările dintr-o singură zi.
În plus, patru dintre cei zece operatori analizați aveau capitaluri proprii negative. Altfel spus, datoriile și celelalte obligații ale acestor companii depășeau valoarea activelor lor, ceea ce indică o situație financiară fragilă.
Cazul operatorului de stat ilustrează diferența dintre profitul raportat și situația economică a unei companii. Deși a înregistrat un profit net de 286,9 milioane de lei în 2024, compania a continuat să aibă capitaluri proprii negative. Mai mult, potrivit calculelor INFINEXA, dacă nu ar fi beneficiat de trei câștiguri contabile nerecurente, rezultatul activității sale curente ar fi indicat o pierdere de 155,4 milioane de lei.
Crizele recente au apărut la operatori cu pierderi mari sau cu capitaluri proprii negative. Blue Air și-a suspendat zborurile în 6 septembrie 2022 și a intrat în faliment la 9 iulie 2025; creanțele acceptate în tabelul preliminar actualizat însumează 2,14 miliarde de lei. Anima Wings și-a suspendat zborurile la 1 octombrie 2026, iar la 28 octombrie Tribunalul București a deschis procedura generală de insolvență; investiția anunțată în aprilie 2026 nu s-a finalizat. Dan Air a cerut la 22 octombrie 2026 deschiderea procedurii de insolvență, cu intenția declarată de reorganizare și și-a continuat zborurile; operatorul raportase pentru 2025 un profit net de 11,6 milioane de lei, dar capitaluri proprii negative.
Unde a rămas câștigul
O altă constatare a raportului privește distribuția rezultatelor financiare în lanțul aviatic. În 2025, Compania Națională Aeroporturi București a raportat profit net de 789,7 milioane de lei, reprezentând 97% din rezultatul net agregat al celor 17 operatori aeroportuari analizați.
În paralel, operatorii care furnizează capacitate de zbor pentru alte companii aeriene sau pentru operatorii de turism au înregistrat rezultate mai bune decât majoritatea transportatorilor cu curse regulate. Hello Jets și Carpatair au raportat marje nete de 18%, respectiv 15% în 2024, deși marja Carpatair a scăzut la 4,4% în 2025.
Concentrarea pieței este vizibilă și în vânzările de bilete. Potrivit ultimelor date publice comparabile, aferente anului 2023, Wizz Air, Ryanair și HiSky cumulau aproximativ 57% din vânzările de pe piața românească. După suspendarea zborurilor Blue Air, cota Wizz Air a crescut de la 25,2% în 2022 la 37,5% în 2023.
Ce se va întâmpla cu sectorul aviatic românesc
Pentru următorii ani, raportul identifică patru scenarii posibile: continuarea tendințelor actuale, redresarea finanțată prin aport efectiv de capital, restructurarea ordonată a operatorilor aflați în dificultate sau deteriorarea situației în urma unui nou șoc de costuri ori de cerere.
Adrian Lotrean: “Dezvoltarea sustenabilă a aviației românești nu depinde exclusiv de creșterea numărului de pasageri, ci și de capacitatea operatorilor de a-și susține financiar activitatea, precum și de predictibilitatea deciziilor publice. Operatorii trebuie să își consolideze capitalul și să își gestioneze mai riguros lichiditatea, astfel încât să poată face față perioadelor cu încasări mai mici sau costuri neprevăzute. Este necesară monitorizarea periodică a unor indicatori precum numerarul disponibil, gradul de îndatorare și evoluția capitalurilor proprii, cu mecanisme de avertizare timpurie atunci când apar dezechilibre. În cazul companiilor care au obligații față de stat, creditorii publici trebuie să își coordoneze deciziile, pentru a evita măsuri care, luate separat, pot afecta șansele de redresare ale unui operator.
În paralel, autoritățile și administratorii aeroporturilor ar trebui să publice transparent date privind subvențiile, investițiile și execuția bugetară, iar pasagerii să aibă acces periodic la informații comparabile despre punctualitatea zborurilor, anulări, rambursări și soluționarea reclamațiilor. Aceste măsuri nu presupun, în cea mai mare parte, alocarea unor fonduri publice suplimentare, ci folosirea și publicarea unor informații care există deja. Excepția o reprezintă eventualele compensații pentru obligațiile de serviciu public, care trebuie analizate pe baza unei evaluări cost-beneficiu”.
Autorii raportului propun publicarea unor informații care există deja la instituții și companii: indicatori trimestriali de lichiditate pentru operatorii cu capitaluri proprii negative, raportați autorității care eliberează licența, realizarea unui test de lichiditate pe 13 săptămâni și un plan de continuitate pentru pasageri înaintea fiecărui sezon. În plus, ar trebui să existe obiective scrise ale acționarului pentru TAROM, analize cost-beneficiu pentru rutele subvenționate și indicatori publici de serviciu pentru pasageri.
„Aviația românească” este o analiză sectorială realizată de INFINEXA, împreună cu Nichifor Consulting, în noiembrie 2026. Cuprinde 14 părți, 89 de exponate și 219 surse publice, este semnat de opt autori și și utilizează documente publice și date oficiale.