Anca POPA (gds.ro)
Curtea de Conturi a României a constatat neconformități generalizate în activitatea Avioane Craiova SA, pentru perioada 2023-2025. Raportul de audit, publicat în septembrie 2026, evidențiază întârzieri în livrarea aeronavelor IAR-99 SM către Ministerul Apărării Naționale, penalități de milioane de lei, probleme în gestionarea avansurilor și echipamente recepționate care nu corespundeau celor prevăzute în contract. Auditorii au semnalat inclusiv majorări salariale acordate în condițiile în care societatea nu își îndeplinise angajamentele de reducere a plăților restante.
Raportul de audit de conformitate întocmit de Camera de Conturi Dolj, în urma misiunii începute la 13 ianuarie 2026 și aprobat prin Hotărârea Plenului Curții de Conturi nr. 796 din 20 august 2026, scoate la iveală o serie de probleme majore în activitatea societății Avioane Craiova SA. Statul român deține 98,0141% din capitalul social al companiei, prin ministerul de resort.
Concluzia auditorilor este una severă. Aceștia au formulat o „concluzie contrară”, întrucât activitatea societății din perioada verificată nu a fost conformă, sub toate aspectele semnificative, cu normele legale aplicabile, iar neconformitățile au fost apreciate drept generalizate.
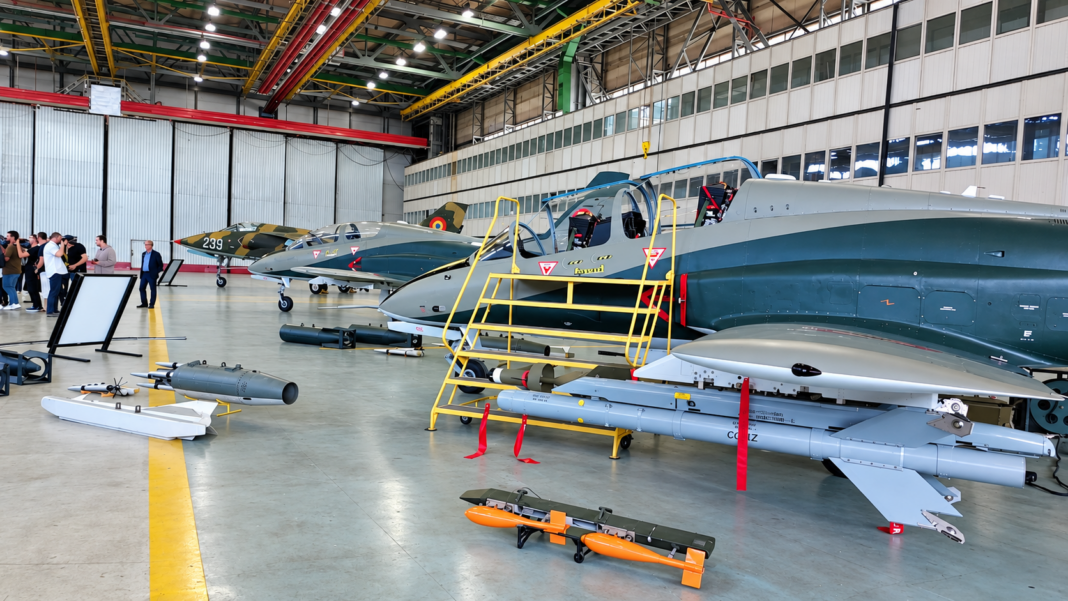
Printre cele mai importante constatări se numără întârzierile în derularea contractelor pentru modernizarea avioanelor IAR-99 Standard la configurația IAR-99 SM, contracte încheiate cu Ministerul Apărării Naționale.
Niciunul dintre cele zece avioane IAR-99 SM nu a fost livrat la termenul final
În 2020, Avioane Craiova a încheiat cu Ministerul Apărării Naționale, prin Unitatea Militară 02550 București, un contract în valoare de 275 de milioane de lei, fără TVA, pentru revitalizarea și modernizarea a zece aeronave IAR-99 Standard la configurația IAR-99 SM. Contractul includea și furnizarea unui pachet de suport logistic necesar exploatării și mentenanței aeronavelor.
Termenul de finalizare a fost prelungit cu șase luni, printr-un act adițional semnat în august 2023, până la 14 iunie 2024. Cu toate acestea, potrivit documentelor analizate de auditorii Curții de Conturi, până la momentul misiunii de audit, Avioane Craiova nu livrase niciuna dintre aeronavele prevăzute în contract.
Penalități de întârziere de peste 3,6 milioane de lei
Întârzierile au avut și consecințe financiare. Unitatea Militară 02550 București a calculat și facturat penalități de întârziere în valoare totală de 3.621.397,22 lei. Mai mult, societatea primise avansuri în două tranșe, în valoare cumulată de 98.175.000 de lei, pentru produsele care trebuiau livrate în cadrul contractului. Termenele de justificare a avansurilor, stabilite pentru 14 aprilie 2022 și 14 februarie 2024, nu au fost respectate.
Din prima tranșă, în valoare de 51.776.400 de lei, au fost livrate cu întârziere laboratorul de sol pentru avionică și documentația aferentă, sculele și echipamentele pentru mentenanță, precum și o stație de pregătire și analiză a misiunilor. Celelalte produse aferente avansurilor nu fuseseră livrate până la data misiunii de audit.
În timpul controlului, la solicitarea Unității Militare 02550 București, banca a executat garanția de restituire aferentă primei tranșe de avans. Potrivit Curții de Conturi, societatea a suportat astfel executarea garanției în valoare de 41.947.244,27 lei, la care s-au adăugat penalitățile de întârziere de peste 3,62 milioane de lei.
Auditorii au identificat drept cauze deficiențele de management și de coordonare contractuală, precum și lipsa corelării graficelor de achiziție a componentelor de avionică cu termenele asumate față de Ministerul Apărării Naționale.
Pentru cele zece aeronave, raportul mai semnalează riscul executării garanției de bună execuție, în valoare de 13.750.000 de lei, în cazul în care se constată neîndeplinirea corespunzătoare a obligațiilor contractuale.
Stații radio diferite de cele contractate, cu alte costuri de 262.810 euro
O altă constatare vizează contractul de achiziție a sistemelor de avionică, în valoare de 22.875.000 de euro, încheiat pentru integrarea acestora pe avioanele IAR-99 SM.
Potrivit raportului, contractul prevedea livrarea unor stații radio de tip UHF XM 6913, la un preț unitar de 94.766 de euro. Furnizorul a livrat însă 20 de stații de tip UHF XM 6013, la același preț unitar, iar Avioane Craiova le-a recepționat fără să constate neconformitățile la momentul primirii.
Ulterior, printr-un raport întocmit în noiembrie 2025, societatea a constatat că stațiile nu erau echipate corespunzător și aveau nevoie de modificări pentru a ajunge la parametrii tehnici prevăzuți în contract.
Până la încheierea misiunii de audit, patru dintre stații fuseseră trimise pentru modificări, iar pentru aceste operațiuni fusese emisă și achitată o factură de 262.810 euro. La momentul verificărilor, șase dintre cele 20 de stații fuseseră plătite furnizorului inițial, în timp ce pentru celelalte 14 plata nu fusese efectuată.
Curtea de Conturi a apreciat că acceptarea unor echipamente diferite de cele contractate a generat costuri suplimentare de 262.810 euro, cu posibilitatea majorării acestora. Auditorii au recomandat verificarea tuturor produselor livrate și recepționate și luarea măsurilor legale pentru recuperarea sumelor plătite suplimentar.
În același timp, raportul arată că Avioane Craiova nu a aplicat penalitățile de întârziere prevăzute în contractul de achiziție a echipamentelor pentru cele zece aeronave. Printr-un act adițional din decembrie 2024, termenele de livrare pentru echipamentele destinate avioanelor 3, 4, 5 și 6 au fost modificate după expirarea termenelor inițiale. Potrivit auditorilor, această modificare a înlăturat aplicarea unor penalități contractuale în valoare de 166.482,34 lei. O situație asemănătoare a fost constatată și în cazul echipamentelor aferente aeronavelor 1 și 2.
Majorări salariale, în timp ce plățile restante creșteau
Curtea de Conturi a constatat nereguli și în ceea ce privește majorările salariale acordate în perioada 2023-2025.
În 2023, Avioane Craiova a acordat majorări salariale pentru întregul personal, deși, prin bugetul aprobat, își asumase reducerea plăților restante aferente anului 2022 până la 21.892.000 de lei. La finalul anului, plățile restante ajunseseră însă la 24.884.787 de lei, peste nivelul asumat.
Situația s-a agravat în 2024. Societatea a acordat din nou majorări salariale pentru întregul personal, deși își asumase reducerea plăților restante aferente anului precedent până la 7.166.000 de lei. La finalul exercițiului financiar, acestea ajunseseră la 39.847.102 lei.
Auditorii au concluzionat că majorările salariale din 2023 și 2024 au fost acordate fără îndeplinirea condiției legale privind reducerea plăților restante față de anul precedent. Raportul explică faptul că nelivrarea la timp a aeronavelor contractate de Ministerul Apărării Naționale a afectat fluxurile financiare ale societății, iar resursele disponibile au fost orientate cu prioritate către plata salariilor, în detrimentul achitării obligațiilor scadente.
O altă abatere a fost identificată în ianuarie 2025, când societatea a acordat majorări salariale prin aplicarea coeficienților de ierarhizare din Contractul colectiv de muncă pentru întregul personal, inclusiv pentru angajații care aveau deja salarii de bază mai mari decât salariul minim brut pe țară. La acel moment, potrivit auditorilor, era în vigoare o reglementare care permitea creșterea cheltuielilor salariale exclusiv ca efect al majorării salariului minim, numai pentru personalul remunerat la acest nivel.
Curtea de Conturi a recomandat conducerii să urmărească respectarea legislației bugetare și să coreleze acordarea drepturilor salariale cu obligațiile legale și indicatorii financiari ai societății.
Contracte modificate și probleme în evidența contabilă
Raportul mai evidențiază probleme în derularea unui contract de furnizare încheiat în aprilie 2023. Documentația inițială nu prevedea acordarea unui avans, plata urmând să fie făcută după recepția produselor și îndeplinirea condițiilor contractuale. Printr-un act adițional încheiat în aceeași zi, mecanismul de plată a fost modificat, fiind introdus un avans de 90% din valoarea contractului, în trei tranșe.
Auditorii au apreciat că schimbarea a modificat în mod esențial condițiile financiare ale contractului și echilibrul economic în favoarea furnizorului, fără ca această condiție să fi fost prevăzută în documentația de atribuire. În opinia acestora, modificarea a contravenit principiilor transparenței și tratamentului egal prevăzute de legislația achizițiilor publice.
În plus, un echipament achiziționat în baza aceluiași contract intrase în patrimoniul societății în aprilie 2024, dar nu fusese inventariat și înregistrat în conturile corespunzătoare de active. Curtea de Conturi a recomandat evidențierea corectă a bunurilor recepționate.
Verificările creanțelor și datoriilor ar fi avut, în unele cazuri, un caracter formal
Probleme au fost identificate și la inventarierea patrimoniului pentru anul 2025, pe care auditorii au apreciat-o drept neconformă cu prevederile legale. Verificările creanțelor și datoriilor ar fi avut, în unele cazuri, un caracter formal, fără confirmări și documente suficiente pentru verificarea exactității sumelor.
Un exemplu este soldul de 6.159.233,30 lei asociat unor plăți compensatorii acordate în anii 2004-2011. Deși suma fusese confirmată prin corespondență cu AJOFM Dolj, societatea nu a prezentat documente justificative din care să rezulte caracterul cert, lichid și exigibil al obligațiilor de plată și modul de determinare a acestora.
Auditorii au mai constatat că Avioane Craiova avea de recuperat o creanță de 1.453.084,37 lei pentru servicii de întreținere a unei aeronave, prestate în perioada 2014-2019. Contractul prevedea că eventualele litigii urmau să fie soluționate de instanțele din Londra, însă societatea a inițiat demersurile de recuperare în România. Instanțele române și-au declinat succesiv competența în perioada 2022-2023, iar până la data auditului nu fuseseră prezentate documente privind alte măsuri de recuperare care să întrerupă termenul legal de prescripție.
Control intern incomplet
Pe lângă problemele legate de contracte și de evidența contabilă, Curtea de Conturi a identificat deficiențe în sistemul de control intern managerial. Printre acestea se numără separarea insuficientă a atribuțiilor de aprobare, control, înregistrare și plată, lipsa unui sistem complet de monitorizare a performanțelor și neactualizarea Manualului de politici contabile.
De asemenea, controlul financiar preventiv nu a fost exercitat asupra tuturor operațiunilor prevăzute de lege. Auditorii au recomandat remedierea acestor deficiențe și consolidarea mecanismelor de control.
Pentru majoritatea măsurilor dispuse în urma auditului, termenul de implementare stabilit este 31 decembrie 2026. Conducerea Avioane Craiova trebuie să ia măsurile necesare pentru respectarea obligațiilor contractuale, recuperarea sumelor datorate, aplicarea penalităților prevăzute în contracte și îmbunătățirea evidenței financiar-contabile.
Raportul nu se limitează, așadar, la întârzierile în modernizarea avioanelor IAR-99 SM. Constatările Curții de Conturi vizează atât modul în care societatea și-a gestionat contractele și resursele financiare, cât și respectarea legislației privind salarizarea, achizițiile publice, inventarierea și controlul intern.
Fostul director acuza probleme cunoscute de ani de zile: șase avioane erau gata de teste, dar nu puteau fi livrate
În iunie 2026, publicația DefenseRomania scria, în urma unui interviu cu Nicu Fălcoi, fostul director general al Avioane Craiova, revocat din funcție la 1 iunie 2026, că șase dintre cele zece avioane IAR-99 SM finalizaseră testele, dar nu puteau fi livrate din cauza problemelor tehnice rămase nerezolvate. Potrivit acestuia, principalul blocaj era sistemul antibruiaj furnizat de compania americană Honeywell, fără de care Direcția Generală pentru Armamente refuza să preia aeronavele.
Fălcoi susținea că problema nu se limita la sistemul antibruiaj și că unele dintre deficiențe erau cunoscute de cel puțin trei ani, fără ca fosta conducere să înceapă la timp demersurile necesare. El mai spunea că au existat probleme și cu stațiile radio, care nu aveau capacitatea de criptare necesară, dar și cu documentația de mentenanță, care ar fi trebuit pregătită din timp.
„În mod normal trebuiau începute demersurile acum trei ani. Să li se spună că avem nevoie de o configurație diferită față de ce puteau vinde ei la Elbit. Nu s-a făcut. De ce? Nu știu, am întrebat și eu fosta conducere, a ridicat din umeri și atâta tot”, declara Nicu Fălcoi pentru DefenseRomania.
Fostul director explica și că, după remedierea problemei software, la procedura de omologare au fost descoperite alte deficiențe, inclusiv la componente hardware. În opinia sa, situația era mai complicată decât i se prezentase inițial, iar întârzierile nu puteau fi puse exclusiv pe seama software-ului.
Declarațiile din interviul publicat în iunie 2026 conturează un tablou al dificultăților întâmpinate de programul IAR-99 SM. Raportul Curții de Conturi confirmă, prin propriile constatări, existența unor probleme în derularea contractelor, inclusiv recepționarea unor stații radio diferite de cele prevăzute în documentația contractuală și costurile suplimentare generate de modificarea acestora.